Die aktuellen Entwicklungen im Bauzinsumfeld sind für Immobilienkäufer, -eigentümer und Investoren von großer Bedeutung. Die Europäische Zentralbank hat die Leitzinsen erhöht, was dazu führt, dass die durchschnittliche Verzinsung für Immobilienkredite auf nahezu 4,5 Prozent gestiegen ist. Dieser Wert ist der höchste seit 2009 und übersteigt das vorherige Hoch aus Ende 2023. Diese Veränderungen sind auf die anhaltenden Inflationssorgen zurückzuführen, die durch geopolitische Spannungen, insbesondere den Iran-Konflikt, verstärkt werden.
Die Auswirkungen sind sowohl für Kreditnehmer als auch für die Bauwirtschaft spürbar. Ein Anstieg der Zinsen um 0,6 Prozent seit Mai 2026 führt zu einer monatlichen Mehrbelastung von nahezu 200 Euro für durchschnittliche Immobilienfinanzierungen. Gleichzeitig berichten Bauverbände von einem Rückgang der Aufträge im Wohnungsbau, mit einem Minus von 3,2 Prozent in Bayern allein im Juli 2026. Diese Trends könnten die Immobilienmärkte weiter unter Druck setzen und die Bereitschaft zur Investition in Neubauprojekte verringern.
Aktuelle Zinsentwicklung und ihre Ursachen
Die aktuelle Zinsentwicklung in Deutschland ist von einem signifikanten Anstieg geprägt, der auf die anhaltenden Inflationssorgen zurückzuführen ist. Diese Sorgen werden durch geopolitische Konflikte, insbesondere den Iran-Konflikt, verstärkt. Die Europäische Zentralbank (EZB) hat in Reaktion darauf die Leitzinsen erhöht, um die Teuerung zu dämpfen. Dies hat direkte Auswirkungen auf die Bauzinsen, die mittlerweile den höchsten Stand seit 2009 erreicht haben.
Aktuell liegt die durchschnittliche Verzinsung für zehnjährige Immobilienkredite bei knapp 4,5 Prozent. Zum Vergleich: Im Mai 2023 betrug dieser Wert noch 3,9 Prozent. Damit wurde das frühere Zinshoch von Ende 2023 überschritten. Der jüngste Anstieg hat zur Folge, dass Kreditnehmer mit einer höheren monatlichen Rate rechnen müssen; bei einer durchschnittlichen Finanzierung bedeutet dies fast 200 Euro mehr im Monat.
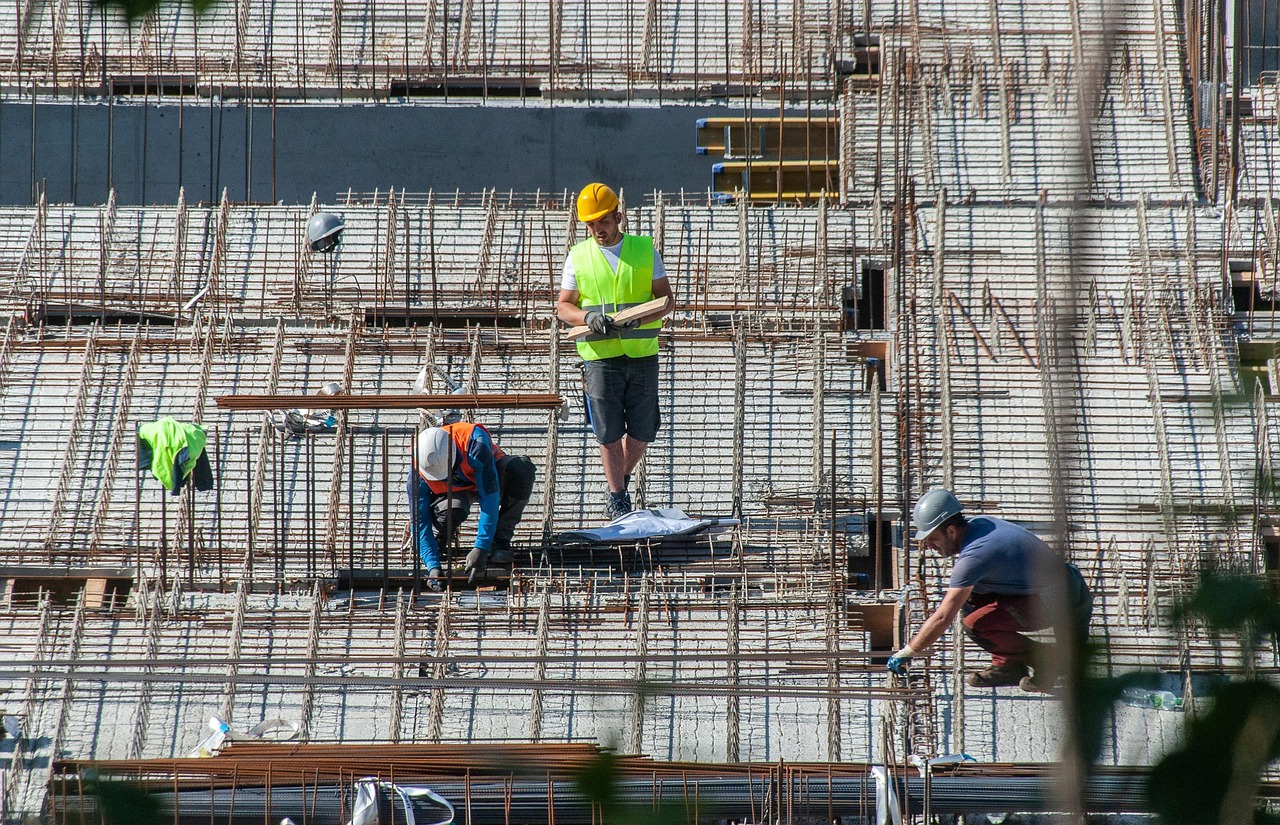
Die Auswirkungen sind nicht nur auf die Kreditnehmer beschränkt, sondern betreffen auch die Bauwirtschaft erheblich. Im Wohnungsbau verzeichnet Bayern im Juli 2026 ein Auftragsminus von 3,2 Prozent im Vergleich zum schwachen Vorjahr, mit einem direkten Zwölf-Monats-Vergleich von 8,2 Prozent. Diese rückläufigen Auftragszahlen deuten auf eine anhaltende Zurückhaltung im Bauwesen hin, die durch die gestiegenen Zinsen und die unsichere Inflationslage bedingt ist.
Vergleich der Zinssätze: 2023 vs. 2026
Die durchschnittliche Verzinsung für Immobilienkredite in Deutschland liegt derzeit bei knapp 4,5 %. Damit hat sich der Zins seit Mai 2026, als er noch bei 3,9 % lag, erheblich erhöht. Dieses Niveau stellt das höchste seit 2009 dar und überschreitet das Zinshoch von Ende 2023, das bei gut 4,4 % lag.
Die Zinsen sind stark von den aktuellen wirtschaftlichen Rahmenbedingungen beeinflusst, insbesondere durch die Inflationssorgen, die durch geopolitische Konflikte, wie den Iran-Konflikt, verstärkt werden. Die Europäische Zentralbank hat in Reaktion darauf die Leitzinsen angehoben, was sich direkt auf die Bauzinsen auswirkt.
Die Folgen dieser Zinserhöhungen sind für Kreditnehmer spürbar: Bei einer typischen Finanzierung führt der Anstieg um einen Prozentpunkt zu einer monatlichen Mehrbelastung von fast 200 Euro. Diese Entwicklung hat bereits zu einer gestiegenen Zurückhaltung bei potenziellen Käufern geführt.
Die Auswirkungen sind auch im Wohnungsbau zu spüren. In Bayern verzeichnete der Wohnungsbau per Juli 2026 ein Auftragsminus von 3,2 % im Vergleich zum Vorjahr, während im direkten Zwölf-Monats-Vergleich sogar ein Rückgang von 8,2 % festgestellt wurde. Dies deutet darauf hin, dass eine Erholung des Marktes unter den aktuellen Bedingungen schwierig bleibt.
Auswirkungen auf Kreditnehmer und Bauwirtschaft
Die aktuellen Bauzinsen in Deutschland haben einen alarmierenden Höchststand seit 2009 erreicht, was sowohl Kreditnehmer als auch die Bauwirtschaft stark belastet. Mit einer durchschnittlichen Verzinsung von knapp 4,5 % für zehnjährige Immobilienkredite müssen Bauherren und Käufer nun mit erheblich höheren monatlichen Raten rechnen. Der Anstieg von 3,9 % im Mai 2026 auf den jetzigen Wert bedeutet fast 200 Euro mehr pro Monat für eine typische Finanzierung.
Diese steigenden Kosten führen zu einer spürbaren Zurückhaltung bei potenziellen Käufern. Viele Eigenheiminteressenten zögern, einen Kauf zu tätigen, da die höheren Zinsen die ohnehin schon hohen Immobilienpreise weiter belasten. Die Situation wird zusätzlich durch ein Auftragsminus im Wohnungsbau verstärkt; in Bayern beispielsweise verzeichnete der Sektor bis Juli 2026 ein Minus von 3,2 % im Vergleich zum Vorjahr. Im direkten Zwölf-Monats-Vergleich beläuft sich der Rückgang sogar auf 8,2 %.
Die Bauwirtschaft leidet unter der Zinsentwicklung, da viele Unternehmen nur noch über sehr wenige Aufträge verfügen, die zudem oft aus Zeiten vor dem Zinsanstieg stammen. Dies führt dazu, dass die Bauunternehmen Schwierigkeiten haben, neue Projekte zu initiieren, was letztlich die Anzahl der Baufertigstellungen weiter reduzieren könnte.
Marktentwicklung im Wohnungsbau
Die Auftragslage im Wohnungsbau zeigt sich weiterhin besorgniserregend, insbesondere in Bayern. Laut dem Landesverband bayerischer Bauinnungen verzeichnete die Branche bis Juli 2026 ein Auftragsminus von 3,2 Prozent im Vergleich zum bereits schwachen Vorjahr. Im direkten Vergleich der letzten zwölf Monate beläuft sich das Minus sogar auf 8,2 Prozent. Dies deutet auf eine klare Abkühlung im Wohnungsbau hin, die durch die aktuellen wirtschaftlichen Rahmenbedingungen bedingt ist.
Bayern ist dabei zwar nur ein Beispiel, doch die Entwicklung des Wohnungsbaus ähnelt sich in vielen anderen Bundesländern. Die steigenden Bauzinsen, die aktuell den höchsten Stand seit 2009 erreicht haben, belasten die Bauwirtschaft erheblich. Viele Bauunternehmen klagen darüber, dass sie kaum noch neue Wohnungsbauaufträge erhalten. Die vorhandenen Aufträge reichen oft nur für das Restjahr 2026 und stammen meist aus einer Zeit, als die Zinsen und die Inflation noch deutlich niedriger waren.
Diese Situation führt zu einer zunehmenden Zurückhaltung bei Bauherren und Investoren. Es ist zu erwarten, dass die Anzahl der Baufertigstellungen in diesem Jahr weiter sinken wird, da die Unsicherheiten auf dem Markt anhalten und die Baukosten durch die hohen Zinsen weiter steigen könnten. Eine nachhaltige Lösung der Inflationsthematik, insbesondere in Bezug auf geopolitische Spannungen, könnte erst zu einer Stabilisierung der Bauzinsen führen und damit auch den Wohnungsbau wieder ankurbeln.
Strategien für Käufer und Investoren
Die anhaltend hohen Bauzinsen stellen potenzielle Käufer und Investoren vor neue Herausforderungen. Mit einer aktuellen durchschnittlichen Verzinsung von knapp 4,5 % für zehnjährige Immobilienkredite müssen Interessenten ihre Finanzierungsstrategien überdenken. Der Anstieg von 3,9 % im Mai 2026 hat bereits zu einer Erhöhung der monatlichen Raten geführt, die für viele Haushalte eine spürbare finanzielle Belastung darstellt.
Käufer sollten sich daher frühzeitig mit den neuen Zinskonditionen auseinandersetzen und gegebenenfalls ihre Budgetplanung anpassen. Ein Anstieg der monatlichen Raten um fast 200 Euro bedeutet, dass viele potenzielle Käufer möglicherweise weniger Spielraum bei der Auswahl ihrer Immobilien haben. Zudem sind alternative Finanzierungsmodelle, wie etwa die Nutzung von KfW-Darlehen oder staatlichen Förderungen, jetzt besonders gefragt.
Für Investoren könnte es zudem ratsam sein, die Kaufentscheidungen zu überdenken und gegebenenfalls auf Immobilien zu setzen, die potenzielle Wertsteigerungen bieten, um die gestiegenen Zinsen auszugleichen. Der Markt zeigt bereits Anzeichen von Zurückhaltung, was sich in einer Abkühlung des Wohnungsbaus widerspiegelt und die Verfügbarkeit von Objekten beeinflussen könnte. Es ist zu erwarten, dass diese Entwicklungen auch in den kommenden Monaten die Dynamik im Immobilienmarkt nachhaltig beeinflussen werden.
Häufige Fragen
Wie wirken sich die steigenden Zinsen auf meine monatlichen Raten aus?
Die aktuellen Bauzinsen sind auf durchschnittlich knapp 4,5 Prozent gestiegen, was zu einer Erhöhung der monatlichen Raten führt. Bei einer typischen Finanzierung bedeutet dies einen Anstieg von fast 200 Euro pro Monat im Vergleich zu den vorherigen Zinsen von 3,9 Prozent im Mai 2026. Diese Erhöhung belastet insbesondere Eigenheiminteressenten und führt zu einer gestiegenen Zurückhaltung bei vielen potenziellen Käufern.
Welche Alternativen gibt es zur Finanzierung bei hohen Zinsen?
Bei hohen Bauzinsen sollten Kreditnehmer alternative Finanzierungsmodelle in Betracht ziehen, wie beispielsweise Förderdarlehen oder Bausparverträge, die tendenziell günstigere Konditionen bieten können. Auch die Möglichkeit, private Darlehen von Verwandten oder Freunden in Anspruch zu nehmen, könnte eine Option sein. Darüber hinaus könnte ein Vergleich verschiedener Kreditinstitute helfen, um die besten Konditionen zu finden.
Wie lange könnte die Zinssteigerung anhalten?
Die Zinssteigerung könnte anhalten, solange der Inflationsdruck aufgrund geopolitischer Spannungen, wie dem Iran-Konflikt, besteht. Experten deuten darauf hin, dass eine nachhaltige Lösung im Konflikt notwendig ist, um die Zinsen wieder spürbar zu senken. Aktuell gibt es jedoch wenig Anzeichen dafür, dass sich die Situation zeitnah entspannt, was die Unsicherheit über die Dauer der Zinssteigerungen erhöht.