Die aktuellen Zinsen für Immobilienkredite haben mit einem Durchschnittswert von knapp 4,5 Prozent den höchsten Stand seit 2009 erreicht. Dieser Anstieg ist eine direkte Folge der geldpolitischen Maßnahmen der Europäischen Zentralbank (EZB), die im Rahmen der Bekämpfung der Inflation die Leitzinsen erhöht hat. Die Auswirkungen dieser Entwicklung betreffen sowohl potenzielle Käufer von Immobilien als auch den Wohnungsbau in Deutschland erheblich.
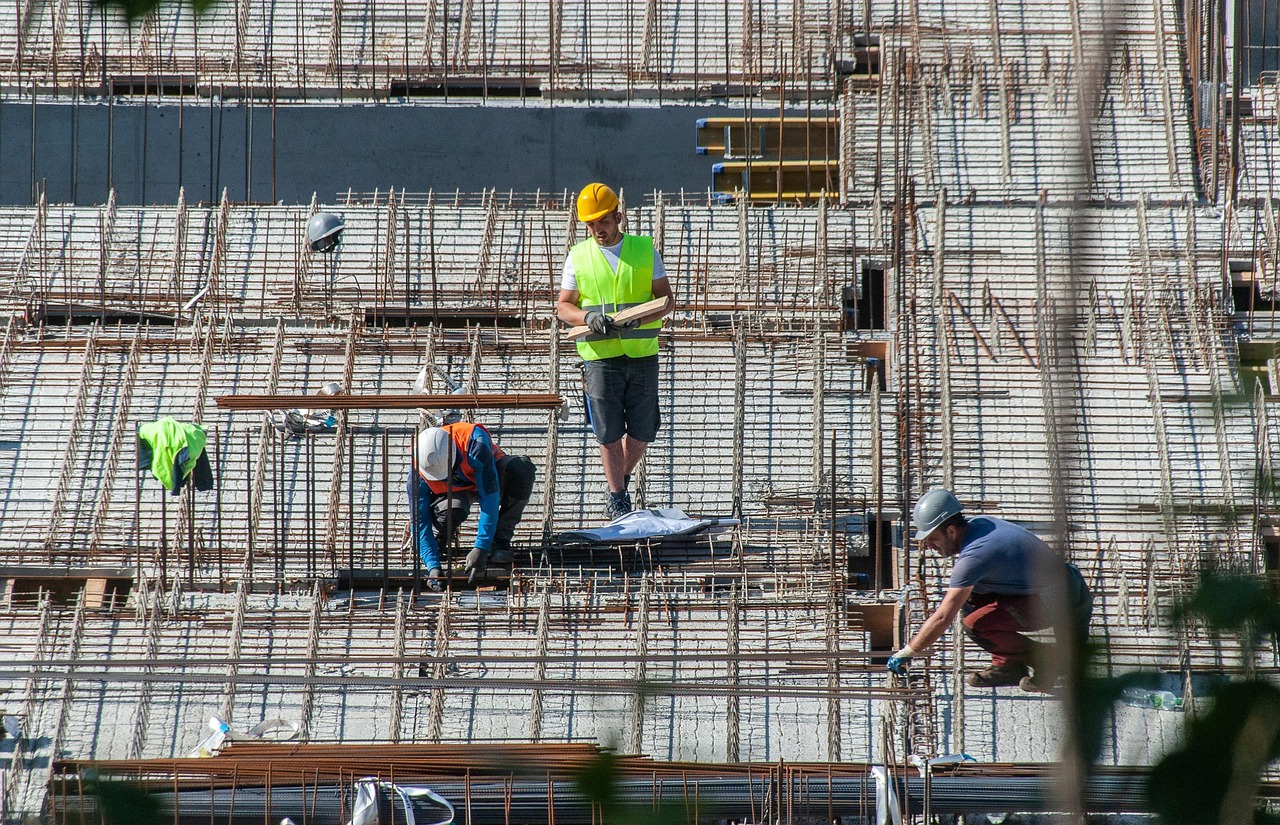
Mit den gestiegenen Zinsen sehen sich Kreditnehmer mit höheren monatlichen Raten konfrontiert, was zu einer erhöhten Zurückhaltung beim Kauf von Immobilien führt. Diese Trends könnten die bereits angespannte Lage im Wohnungsbau weiter verschärfen, da Bauunternehmen unter einem Rückgang der Aufträge leiden. In Bayern beispielsweise verzeichnete der Wohnungsbau im Juli 2026 ein Auftragsminus von 3,2 Prozent, was auf eine generelle Abkühlung im Markt hindeutet.
Steigende Zinsen belasten den Immobilienmarkt
Die Zinsen für Immobilienkredite in Deutschland haben mit knapp 4,5 Prozent den höchsten Stand seit 2009 erreicht. Dies belastet sowohl Eigenheiminteressenten als auch die Baubranche erheblich. Im Mai 2026 lag der durchschnittliche Zinssatz noch bei 3,9 Prozent, was einen Anstieg von über 15 Prozent in nur wenigen Monaten bedeutet. Die derzeitige Zinssituation ist das Resultat einer Kettenreaktion, die durch die Erhöhung der Leitzinsen der Europäischen Zentralbank (EZB) ausgelöst wurde, um der steigenden Inflation entgegenzuwirken.
Diese Zinssteigerungen haben direkte Auswirkungen auf die monatlichen Finanzierungsraten. Nach den Berechnungen von Interhyp bedeutet der aktuelle Zinsanstieg für eine durchschnittliche Finanzierung fast 200 Euro mehr an Monatsrate. Solche zusätzlichen Kosten führen zunehmend zu einer Zurückhaltung bei potenziellen Käufern, die sich entweder für einen Kauf entscheiden oder die Suche nach einer Immobilie vorerst aufschieben.
Besonders betroffen ist auch der Wohnungsbau. Im Juli 2026 wurde in Bayern ein Auftragsminus im Wohnungsbau von 3,2 Prozent im Vergleich zum bereits schwachen Vorjahr verzeichnet. Im direkten Zwölf-Monats-Vergleich betrug das Minus sogar 8,2 Prozent. Diese Entwicklung zeigt, dass die Immobilienbranche unter Druck steht und viele Bauunternehmen kaum noch Aufträge haben, die nur für das Restjahr 2026 ausreichen.
Ursachen des Zinsanstiegs
Der aktuelle Anstieg der Zinsen für Immobilienkredite in Deutschland, der mit einem Wert von knapp 4,5 Prozent den höchsten Stand seit 2009 erreicht hat, ist vor allem auf die Sorgen um die Inflation zurückzuführen. Diese Sorgen wurden durch den Iran-Konflikt verstärkt, was dazu führte, dass die Europäische Zentralbank (EZB) die Leitzinsen erhöhte, um der inflationären Entwicklung entgegenzuwirken.
Die EZB hat in den letzten Monaten wiederholt Maßnahmen ergriffen, um die Teuerung zu dämpfen, was in der Kettenreaktion zu einem Anstieg der Bauzinsen führte. Im Mai 2026 lag der durchschnittliche Zinssatz für Immobilienkredite noch bei 3,9 Prozent, was einen Anstieg von über 15 Prozent innerhalb weniger Monate ausmacht. Ein solch dramatischer Anstieg hat sowohl Eigenheiminteressenten als auch die Baubranche stark belastet.
Die Auswirkungen sind direkt spürbar: Bei einer durchschnittlichen Finanzierung bedeutet der Zinsanstieg fast 200 Euro mehr an Monatsrate. Diese Mehrbelastung führt zu einer spürbaren Zurückhaltung bei potenziellen Käufern. Der Wohnungsbau leidet ebenfalls, mit einem Auftragsminus von 3,2 Prozent in Bayern per Juli 2026 im Vergleich zum Vorjahr.
Um die Auswirkungen der steigenden Zinsen und der Inflation abzumildern, ist es für Käufer und Investoren wichtig, die aktuelle Marktlage genau zu beobachten und gegebenenfalls Anpassungen in ihrer Finanzierungsstrategie vorzunehmen.
Konsequenzen für Kreditnehmer
Die Erhöhung der Zinsen für Immobilienkredite auf knapp 4,5 Prozent hat erhebliche Konsequenzen für Kreditnehmer. Bei einer durchschnittlichen Finanzierung müssen Käufer mit einer monatlichen Mehrbelastung von nahezu 200 Euro rechnen. Diese zusätzliche finanzielle Belastung führt zu einer gestiegenen Zurückhaltung bei Kaufinteressierten, die sich durch die hohen Zinsen und die damit verbundenen Kosten verunsichert fühlen.
Die gestiegenen Zinsen wirken sich nicht nur auf die Entscheidung von potenziellen Käufern aus, sondern haben auch direkte Auswirkungen auf den Wohnungsbau. Bauunternehmen berichten von einem Auftragsminus im Wohnungsbau, das in Bayern per Juli 2026 bei 3,2 Prozent liegt. Im Vergleich zum Vorjahr ist der Rückgang im Wohnungsbau sogar mit 8,2 Prozent signifikant. Diese Entwicklung zeigt, dass die Unsicherheiten rund um die Finanzierung von Immobilien nicht nur den Kaufinteressenten, sondern auch den Bauunternehmen stark zusetzen.
Die Marktverhältnisse deuten darauf hin, dass viele Bauunternehmen kaum noch Aufträge im Wohnungsbau haben, die für das Restjahr 2026 ausreichen. Dies könnte zu weiter sinkenden Baufertigstellungen führen, was die ohnehin angespannte Wohnsituation in Deutschland zusätzlich verschärfen könnte. Die aktuellen Rahmenbedingungen fordern sowohl Käufer als auch Bauherren heraus, was den Immobilienmarkt vor bedeutende Herausforderungen stellt.
Auswirkungen auf den Wohnungsbau
Die hohen Zinsen für Immobilienkredite haben spürbare Auswirkungen auf den Wohnungsbau in Deutschland. So verzeichnete Bayern im Juli 2026 ein Auftragsminus von 3,2 Prozent im Vergleich zum Vorjahr. Diese negative Entwicklung ist nicht auf Bayern beschränkt, sondern zeigt sich auch in anderen Bundesländern, wo ähnliche Rückgänge im Wohnungsbau zu beobachten sind.
Die gestiegenen Zinsen führen dazu, dass viele Bauunternehmen Schwierigkeiten haben, neue Aufträge zu akquirieren. Laut einer Sprecherin des Landesverbands bayerischer Bauinnungen haben viele Firmen kaum noch Wohnungsbauaufträge, die meist nur bis zum Ende des Jahres 2026 ausreichen. Diese Aufträge stammen häufig noch aus der Zeit vor der Zins- und Inflationssteigerung, was die Situation weiter verschärft.
Im direkten Zwölf-Monats-Vergleich beläuft sich das Auftragsminus im Juli sogar auf 8,2 Prozent, was die Unsicherheit im Markt unterstreicht. Die Branche steht vor der Herausforderung, dass die steigenden Zinsen nicht nur die Kaufkraft potenzieller Eigenheiminteressenten verringern, sondern auch die Realisierung neuer Bauprojekte gefährden. Die Konsequenzen dieser Entwicklung könnten langfristig zu einem weiteren Rückgang der Baufertigstellungen führen, was die ohnehin angespannte Wohnraumsituation in Deutschland weiter verschärfen könnte.
Handlungsempfehlungen für Käufer
Käufer von Immobilien sollten sich der gegenwärtigen Zinssituation bewusst sein und die finanziellen Auswirkungen auf ihre Kaufentscheidungen sorgfältig abwägen. Mit einem aktuellen Durchschnittszins von knapp 4,5 Prozent für Immobilienkredite, dem höchsten Stand seit 2009, haben sich die monatlichen Raten erheblich erhöht. Bei einer durchschnittlichen Finanzierung müssen Käufer mit einer Mehrbelastung von nahezu 200 Euro pro Monat rechnen. Diese zusätzliche finanzielle Belastung kann entscheidend für die Kaufentscheidung sein.
In Anbetracht dieser Situation ist es ratsam, alternative Finanzierungsstrategien in Betracht zu ziehen. Mögliche Optionen könnten die Wahl eines variablen Darlehens anstelle eines Festzinsdarlehens oder der Abschluss einer längeren Zinsbindung sein, um sich gegen zukünftige Zinssteigerungen abzusichern. Käufer sollten zudem prüfen, ob sie Fördermittel oder staatliche Zuschüsse in Anspruch nehmen können, um die finanziellen Belastungen zu reduzieren.
Ein weiterer wichtiger Aspekt ist die umfassende Beratung durch Finanzierungsvermittler oder Banken. Eine individuelle Analyse der finanziellen Situation kann helfen, geeignete Finanzierungslösungen zu finden. Käufer sollten sich auch über die aktuellen Marktentwicklungen informieren und bereit sein, flexibel auf Veränderungen zu reagieren, um die bestmögliche Entscheidung zu treffen.
Häufige Fragen
Wie wirken sich die steigenden Zinsen auf Immobilienpreise aus?
Die aktuellen Zinsen für Immobilienkredite haben mit knapp 4,5 Prozent den höchsten Stand seit 2009 erreicht und belasten die Nachfrage. Höhere Zinsen führen dazu, dass Käufer trotz fallender Immobilienpreise insgesamt höhere monatliche Raten zahlen müssen, was zu einer gestiegenen Zurückhaltung führt. Dies könnte den Druck auf die Immobilienpreise erhöhen, da potenzielle Käufer sich finanziell weniger leisten können.
Welche Finanzierungsmöglichkeiten gibt es bei hohen Zinsen?
Trotz der hohen Zinsen stehen Käufern verschiedene Finanzierungsmöglichkeiten zur Verfügung. Dazu gehören unter anderem die Wahl von variablen Zinsen, die möglicherweise kurzfristig günstiger sind, oder die Nutzung von Bausparverträgen. Käufer können auch über staatliche Förderprogramme nachdenken, die in bestimmten Fällen Zuschüsse oder zinsgünstige Darlehen bieten.
Was können Käufer tun, um mit höheren Kreditkosten umzugehen?
Käufer können ihre Strategie anpassen, um den höheren Kreditkosten zu begegnen. Dazu gehört die Erhöhung des Eigenkapitals, um die Darlehenshöhe zu senken und die monatlichen Raten zu reduzieren. Zudem können Käufer die Laufzeit des Kredits verlängern, um die monatlichen Belastungen zu strecken, oder gezielt nach Immobilien suchen, die unter dem Marktpreis liegen, um die Finanzierungskosten besser im Griff zu haben.